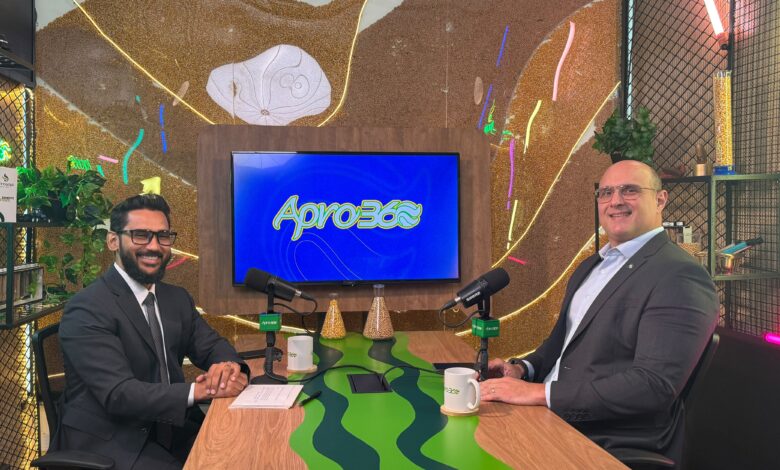
Podcast da Aprosoja MT reuniu especialista da Sefaz e consultor para discutir exportação indireta, diferimento, créditos tributários e operações com cooperativas
DA REDAÇÃO | FOTO: APROSOJA MT
As mudanças previstas pela Reforma Tributária podem alterar a dinâmica das operações realizadas pelo produtor rural, desde a comercialização da produção até a forma de aproveitamento dos créditos tributários. Para discutir esses impactos, o podcast Apro360, da Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja MT), promoveu um debate com especialistas da área.
O episódio recebeu o fiscal de tributos estaduais e secretário adjunto de Projetos Estratégicos da Secretaria de Estado de Fazenda de Mato Grosso (Sefaz-MT), Vinicius José Simioni Silva, e contou com a participação do consultor de Relações Governamentais Thiago Rocha, responsável pela condução da conversa.
Entre os assuntos analisados estiveram a chamada exportação indireta, o diferimento nas vendas da produção agrícola, o acúmulo de créditos tributários e as particularidades das operações envolvendo cooperativas, tradings e produtores rurais.
EXPORTAÇÃO INDIRETA EXIGE ATENÇÃO
Durante o programa, Vinicius explicou como deve funcionar a exportação indireta, modalidade em que o produtor vende a produção para uma empresa habilitada a realizar a exportação.
Segundo ele, será importante verificar previamente se a empresa compradora atende aos requisitos estabelecidos pela legislação. A consulta poderá ser feita a partir do CNPJ do comprador, por meio de um cadastro com a relação das empresas habilitadas.
“As empresas que estiverem nessa condição, cumprindo esses requisitos, como a questão do faturamento de 30% e outros critérios, poderão, tanto pelo Comitê Gestor quanto pela Receita Federal, realizar essa operação com suspensão do imposto”, explicou.
O secretário adjunto ressaltou que, estando a empresa devidamente habilitada, a venda realizada pelo produtor poderá ocorrer com suspensão do imposto, conforme as regras estabelecidas.
DIFERIMENTO E CRÉDITOS TRIBUTÁRIOS
Outro ponto discutido foi o diferimento na comercialização da produção agrícola. A medida pode simplificar determinadas operações e reduzir efeitos financeiros no momento da venda, mas, segundo Vinicius, é necessário analisar também como o produtor poderá aproveitar créditos gerados em outras aquisições.
O especialista citou como exemplo a compra de combustível, que poderá gerar direito a crédito para produtores enquadrados no regime regular e que cumpram os requisitos previstos.
“Eu vejo que simplifica. Não tenho como julgar qual foi o sentido de não ter estendido isso durante a tramitação da reforma, mas, na minha visão, realmente simplifica”, afirmou.
Vinicius também explicou que, com a mudança na lógica de tributação, a arrecadação passa a estar relacionada ao local do consumo. Ele utilizou a cadeia de produção do etanol para exemplificar que a arrecadação será direcionada ao Estado correspondente ao consumo final do produto.
Segundo ele, por essa razão, o diferimento da produção rural, isoladamente, não representaria um problema de arrecadação para Mato Grosso.
COOPERATIVAS E VENDA DIRETA
O funcionamento dos créditos tributários também foi discutido a partir das relações entre produtores, cooperativas e empresas compradoras.
Na avaliação de Vinicius, as operações realizadas dentro do modelo cooperativo tendem a apresentar uma dinâmica mais simples. Já as vendas diretas entre produtores e tradings podem exigir uma análise mais detalhada.
“É algo que precisa ser estudado. No caso das cooperativas, eu realmente não vejo dificuldade, porque é muito simples fazer essa operação. O que eu vejo como uma possível dificuldade seria na operação não cooperada, na venda direta do produtor para uma trading. Mas é algo que precisa ser pensado e construído”, afirmou.
NOVO SISTEMA MUDA RELAÇÃO COM O CAIXA
Um dos pontos destacados durante o episódio foi a mudança na relação entre o pagamento dos tributos e a utilização dos créditos.
Vinicius explicou que, no novo modelo, a incidência do imposto nas compras poderá representar uma saída imediata de recursos do caixa, mas, ao mesmo tempo, poderá gerar direito ao crédito para o adquirente.
Ele citou a aquisição de bens destinados ao ativo imobilizado como exemplo. Em determinadas situações, caso a empresa não consiga utilizar integralmente o crédito ao longo das operações, poderá haver possibilidade de solicitar o ressarcimento em dinheiro, conforme as regras do novo sistema.
“É uma reforma que transforma a nossa relação com o tributo, pensando diretamente no caixa”, destacou.
O secretário adjunto chamou atenção ainda para os produtores que estiverem dentro da faixa de faturamento que permite a possibilidade de permanecer como não contribuinte, de até R$ 3,6 milhões. Segundo ele, esses empresários deverão avaliar as características de suas operações para verificar qual regime pode ser mais adequado diante da nova dinâmica de créditos.
INFORMAÇÃO PARA O PRODUTOR RURAL
O episódio faz parte de uma série especial do Apro360 dedicada à Reforma Tributária. A proposta é apresentar os principais pontos das mudanças e discutir, de maneira prática, possíveis reflexos sobre as atividades desenvolvidas pelo setor produtivo.
A iniciativa busca ampliar o acesso dos produtores rurais a informações sobre o novo sistema tributário e contribuir para que eles compreendam as alterações que poderão impactar as operações de compra, venda, exportação e aproveitamento de créditos.