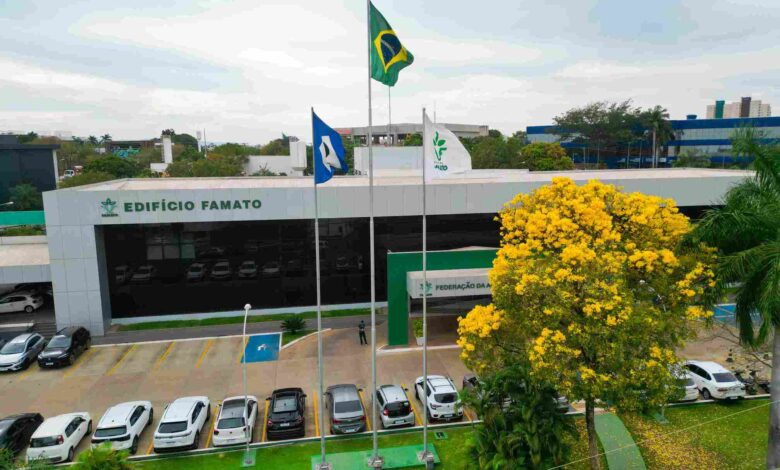
Nova legislação estabelece prazos para pagamento de indenizações, permite uso da apólice como garantia de crédito e busca dar mais previsibilidade ao seguro no campo
DA REDAÇÃO | FOTO: REPRODUÇÃO
A nova legislação do seguro rural, sancionada nesta quarta-feira (30), deve ampliar a proteção dos produtores diante de perdas provocadas por eventos climáticos e trazer mais previsibilidade para o mercado de seguros no campo. A avaliação é da Federação da Agricultura e Pecuária de Mato Grosso (Famato), que considera relevantes as mudanças estabelecidas pela Lei nº 15.526/2026.
O novo marco legal altera regras relacionadas à contratação e utilização do seguro rural e estabelece mecanismos que podem impactar diretamente a gestão financeira das propriedades. Entre os principais pontos estão a definição de prazos para a regulação e a liquidação de sinistros, a possibilidade de utilização da apólice como garantia em operações de crédito rural e mudanças na estrutura de financiamento do Programa de Subvenção ao Prêmio do Seguro Rural (PSR).
Para o superintendente da Famato, Cleiton Gauer, a definição de prazos para o pagamento das indenizações representa uma das mudanças mais importantes para quem contrata o seguro.
Pela nova legislação, os contratos deverão estabelecer prazo de até 15 dias para a regulação de sinistros que não dependam de vistoria presencial. Já a liquidação do sinistro deverá ocorrer em até 30 dias, contados a partir da entrega dos documentos exigidos ou da realização da vistoria, conforme a situação.
A mudança, segundo a entidade, pode dar maior previsibilidade ao produtor que enfrenta perdas e precisa do recurso da indenização para reorganizar o fluxo financeiro da propriedade.
SEGURO PODERÁ SER USADO COMO GARANTIA DE CRÉDITO
Outro ponto destacado pela Famato é a possibilidade de o seguro rural passar a integrar o conjunto de garantias das operações de crédito rural.
A legislação permite que o contrato estabeleça mecanismos como a cessão dos direitos e das indenizações para a instituição financeira credora e a indicação do credor como primeiro beneficiário da indenização em caso de sinistro.
“Essa era outra demanda do setor que já vem sendo colocada há bastante tempo. A legislação veio para mudar diretamente a operação por parte dentro da propriedade”, afirmou Cleiton Gauer.
Na avaliação do superintendente, o mecanismo pode ser especialmente importante para produtores que enfrentem perdas decorrentes de eventos climáticos, mas mantenham compromissos financeiros relacionados à atividade.
“Agora, o produtor que sofre com algum problema climático e não tenha condições de pagar, mas tem uma proteção, esse seguro pode ser utilizado como uma garantia desse crédito daí que ele tomou com um agente financeiro ou qualquer outra estrutura”, explicou.
A nova legislação também prevê que operações de crédito amparadas pelo seguro possam ter acesso a benefícios como condições favorecidas de juros, prazos e limites, prioridade de acesso ao crédito e possibilidade de financiamento do prêmio do seguro.
MAIS PREVISIBILIDADE PARA O PROGRAMA DE SUBVENÇÃO
A Famato também considera relevante a alteração nas regras relacionadas aos recursos destinados ao Programa de Subvenção ao Prêmio do Seguro Rural.
A nova legislação estabelece que as despesas com a subvenção econômica ao prêmio do seguro rural terão caráter obrigatório, limitadas ao valor previsto no projeto da Lei Orçamentária Anual e condicionadas às medidas de compensação estabelecidas pela legislação.
A lei também determina que essas despesas não sejam submetidas à limitação de empenho e movimentação financeira.
Para a Famato, a mudança enfrenta um dos problemas apontados pelo setor nos últimos anos: a instabilidade na disponibilidade de recursos para o programa.
“Nós tivemos nos últimos anos a questão de contingenciamento de recursos, não a aplicabilidade de recursos dentro do plano do PSR. Então, faltava recurso e o governo não aplicava dentro do seguro rural”, avaliou Cleiton.
Segundo a entidade, a maior previsibilidade dos recursos é considerada necessária para que o seguro rural avance como instrumento de gestão de riscos e tenha maior utilização pelos produtores.
FUNDO CATASTROFE PASSA POR REFORMULAÇÃO
A Lei nº 15.526/2026 também reformula a estrutura do Fundo de Cobertura Suplementar dos Riscos do Seguro Rural, conhecido como Fundo Catástrofe.
Previsto na legislação desde 2010, o fundo terá entre seus objetivos oferecer cobertura suplementar aos riscos do seguro rural e realizar a gestão dessa estrutura. A composição poderá envolver a União, seguradoras, resseguradoras, empresas da cadeia produtiva do agronegócio e cooperativas de produção agropecuária.
A proposta busca criar uma camada adicional de proteção para situações de maior severidade, principalmente em eventos que possam provocar perdas generalizadas e superar a capacidade de absorção de riscos pelo mercado.
Na avaliação da Famato, a regulamentação e o funcionamento dessa estrutura podem beneficiar produtores e empresas envolvidas na cadeia de seguros, ampliando a capacidade de resposta diante de eventos de grande impacto.
PRODUTOS PRECISAM CONSIDERAR REALIDADE DE MATO GROSSO
Apesar das mudanças, a entidade avalia que a consolidação do seguro rural como ferramenta de gestão de risco dependerá também da adaptação dos produtos às características de cada região e atividade produtiva.
Para a Famato, o produtor precisa compreender o seguro como parte da estrutura de gestão da propriedade e também como um instrumento que pode ser utilizado na composição das garantias necessárias para obtenção de crédito.
A entidade, porém, aponta que as seguradoras também precisam desenvolver produtos mais adequados às diferentes realidades do campo.
Em Mato Grosso, esse desafio ganha relevância diante da diversidade de culturas, regiões produtoras e riscos enfrentados ao longo dos ciclos agrícolas.
“Do outro lado, a aplicabilidade de estruturas de seguro cada vez mais adaptadas às regiões e produtos mais específicos, como é o caso do Mato Grosso, que sempre foi um desafio e reclamações por parte do produtor, porque os produtos que são atrelados aqui não necessariamente respondem um pouco da realidade que o produtor enfrenta em relação aos riscos e ao retorno que ele precisa realmente efetivar e pagar para ter acesso a esse crédito”, afirmou Cleiton.
Para a Famato, a combinação entre regras mais claras, previsibilidade dos recursos públicos, utilização do seguro como garantia e produtos ajustados às características de cada atividade pode contribuir para ampliar o uso do seguro rural no planejamento das propriedades.
A expectativa do setor é que o novo marco legal fortaleça o seguro como uma das ferramentas de proteção financeira do produtor diante dos riscos climáticos e das oscilações que fazem parte da atividade agropecuária.
O Povo MT segue acompanhando as mudanças que impactam o agronegócio e os produtores de Mato Grosso.