PREFEITURA DE VÁRZEA GRANDE REGULAMENTA USO DE DADOS DE PIX E CARTÕES NA FISCALIZAÇÃO TRIBUTÁRIA

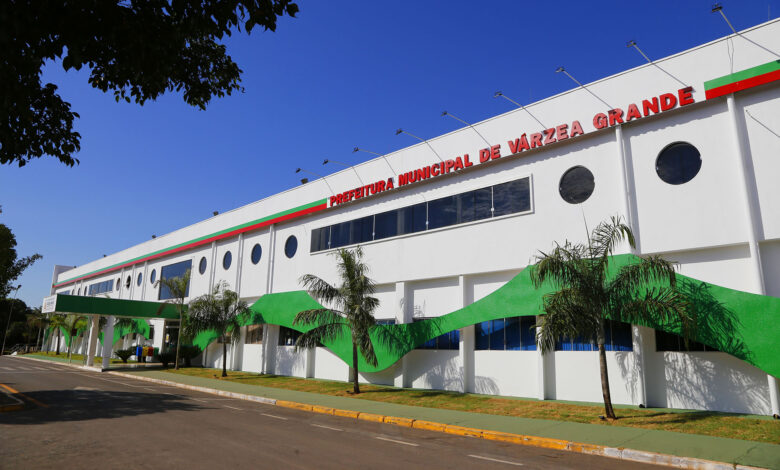
Decreto estabelece regras para acesso a informações financeiras, reforça sigilo fiscal e define procedimentos para auditorias e cobrança de tributos municipais
DA REDAÇÃO | FOTO: ANDRÉ LUIS
A Prefeitura de Várzea Grande regulamentou os procedimentos para utilização, tratamento, armazenamento e proteção de informações econômico-fiscais fornecidas pela Secretaria de Estado de Fazenda de Mato Grosso (Sefaz-MT). A medida inclui dados de transações realizadas por cartões de crédito e débito e também operações efetuadas por meio do Pix.
As regras foram estabelecidas pelo Decreto nº 61/2026, publicado nesta segunda-feira (14) no Jornal Oficial Eletrônico dos Municípios. O objetivo é disciplinar o uso das informações disponibilizadas por meio do Sistema Declaração de Informações de Meios de Pagamento (DIMP) durante ações de fiscalização tributária do município.
De acordo com a regulamentação, os dados poderão ser utilizados pela Secretaria Municipal de Gestão Fazendária para auxiliar na fiscalização, no lançamento e na cobrança de tributos, especialmente o Imposto Sobre Serviços (ISS), o Imposto Predial e Territorial Urbano (IPTU) e o Imposto sobre Transmissão de Bens Imóveis (ITBI).
As informações também poderão contribuir para a identificação de possíveis omissões de receitas, subfaturamento, divergências cadastrais e outras inconsistências que possam indicar irregularidades tributárias.
ACESSO A DADOS INDIVIDUALIZADOS
O decreto estabelece limites para o acesso às informações financeiras individualizadas dos contribuintes. A consulta não poderá ser realizada simplesmente durante uma etapa preliminar de triagem ou seleção.
Para que os dados específicos de um contribuinte sejam acessados, deverá existir um processo administrativo fiscal ou procedimento fiscal em andamento.
O procedimento começa com a identificação de possíveis inconsistências por meio de indicadores agregados e cruzamentos eletrônicos. Em seguida, deve ser emitido o Termo de Início de Fiscalização (TIF), com abertura do Processo Administrativo Fiscal (PAF) e posterior notificação do contribuinte.
Somente após essas etapas poderá ocorrer a extração dos dados financeiros individualizados relacionados à fiscalização.
As informações deverão ser limitadas ao contribuinte investigado, ao período analisado e aos tributos que fazem parte da fiscalização.
Depois da extração, os dados deverão ser formalmente anexados ao processo por meio de um Termo de Juntada. O documento terá de registrar a origem das informações, o período analisado, o servidor responsável pela extração, a data e o horário do procedimento, além do mecanismo utilizado para verificar a integridade do arquivo.
DADOS DE TRANSAÇÕES VIA PIX
A regulamentação também contempla informações históricas de transações realizadas pelo Pix.
Segundo o decreto, a Sefaz-MT comunicou aos municípios, em maio de 2025, a ampliação do Sistema DIMP para incluir dados de operações realizadas por meio do Sistema de Pagamentos Instantâneos.
Diante disso, a Prefeitura de Várzea Grande solicitou o refazimento dos arquivos DIMP para incorporar os dados históricos de Pix. Com a medida, o município passou a contar com cobertura retroativa equivalente àquela já disponível para as transações realizadas por cartões.
O decreto determina, porém, que essas informações sejam utilizadas exclusivamente para finalidades relacionadas às competências tributárias municipais.
SIGILO E PROTEÇÃO DAS INFORMAÇÕES
As informações financeiras obtidas durante os procedimentos deverão ser protegidas pelo sigilo fiscal e pelas normas previstas na Lei Geral de Proteção de Dados Pessoais (LGPD).
O acesso será restrito a servidores e agentes formalmente autorizados, de acordo com as atribuições de cada função. As credenciais deverão ser individuais, pessoais e intransferíveis.
Também deverá haver registro dos acessos realizados ao sistema. Os chamados logs deverão identificar o servidor responsável, a data e o horário da consulta, o contribuinte ou conjunto de dados acessado, a finalidade da consulta, o tipo de operação realizada e eventuais tentativas de acesso que tenham sido negadas.
Esses registros deverão ser preservados pelo prazo mínimo de 10 anos.
O compartilhamento das informações com outros órgãos públicos também dependerá de fundamento jurídico e de finalidade compatível. O decreto proíbe ainda o compartilhamento massivo ou indiscriminado de dados financeiros.
CONTRIBUINTE TERÁ PRAZO PARA SE MANIFESTAR
Após a análise das informações, o contribuinte deverá ser comunicado sobre os elementos relevantes utilizados no procedimento de fiscalização.
A partir da ciência, terá prazo de 20 dias úteis para apresentar esclarecimentos e documentos. O período poderá ser prorrogado por mais 20 dias úteis, desde que haja requerimento devidamente fundamentado.
A regulamentação também deixa claro que a simples identificação de movimentações financeiras não será suficiente, por si só, para caracterizar a existência de receita tributável.
A fiscalização deverá demonstrar a relação entre a movimentação identificada, o fato gerador e a respectiva base de cálculo do tributo.
REGRAS PARA EVENTUAL AUTUAÇÃO
Caso a fiscalização resulte em auto de infração, deverão constar no documento informações que permitam identificar como os dados foram utilizados na apuração.
Entre os elementos exigidos estão a origem das informações, a fundamentação legal, a metodologia empregada para calcular eventual omissão de receita, o número do Processo Administrativo Fiscal e do Termo de Juntada, além de um resumo da manifestação apresentada pelo contribuinte.
Com a regulamentação, a Prefeitura de Várzea Grande estabelece um rito específico para o uso de informações financeiras nas fiscalizações municipais, buscando conciliar o combate a possíveis irregularidades tributárias com regras de sigilo, proteção de dados e direito de manifestação dos contribuintes.