CRÉDITO NO AGRONEGÓCIO: ENDIVIDAMENTO E RISCOS DESAFIAM O CRESCIMENTO SUSTENTÁVEL EM MATO GROSSO

Expansão da produção, oscilações das commodities e compromissos financeiros acumulados exigem análise de crédito mais rigorosa e acompanhamento contínuo da capacidade de pagamento dos produtores rurais.
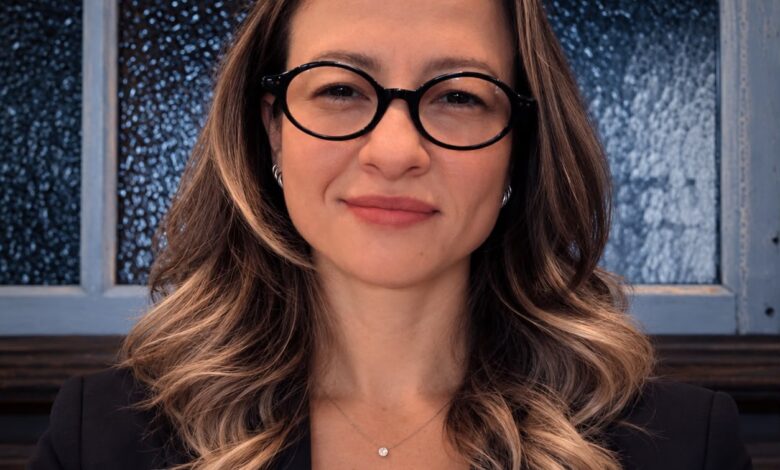
ARTIGO | Katiusa Kowalski FOTO: REPRODUÇÃO
O crescimento do agronegócio em Mato Grosso amplia as oportunidades de investimento, mas também impõe desafios à gestão financeira dos produtores rurais e das instituições que financiam a atividade. O aumento do endividamento, a oscilação dos preços das commodities e a diferença entre o calendário da produção e os vencimentos das dívidas reforçam a necessidade de uma análise de crédito que considere a realidade econômica do campo.
O tema é abordado por Katiusa Kowalski, especialista em Gestão de Crédito e Riscos no Agronegócio, que destaca a importância de avaliar não apenas a produtividade e o patrimônio dos produtores, mas principalmente a capacidade de geração de caixa para cumprir compromissos financeiros e manter a atividade nas safras seguintes.
O protagonismo mato-grossense na produção agrícola brasileira foi construído ao longo de décadas, com investimentos em tecnologia, mecanização e ampliação da capacidade produtiva. Entretanto, o desempenho da produção não representa, necessariamente, disponibilidade financeira para quitar dívidas e sustentar novos investimentos.
Investimentos de ontem pressionam o caixa de hoje
Entre 2020 e 2022, o cenário de preços mais favoráveis das commodities estimulou investimentos em máquinas, estruturas de armazenagem, ampliação de áreas e outros recursos destinados ao aumento da produção. Parte desses projetos foi financiada por meio de compromissos de médio e longo prazo.
Com a redução dos preços e das margens, especialmente a partir de 2023, muitos produtores passaram a enfrentar um descompasso entre as receitas obtidas e o calendário de pagamento das obrigações assumidas anteriormente.
Esse cenário pode atingir até mesmo propriedades com boa produtividade e patrimônio expressivo. Depois de custear insumos, arrendamentos, financiamentos e operações comerciais, o produtor pode apresentar pouca liquidez para honrar as parcelas restantes.
O valor da terra e de outros ativos contribui para a formação de garantias, mas não substitui o dinheiro necessário para pagar as dívidas nos vencimentos. Por isso, a análise de risco precisa considerar o conjunto das obrigações financeiras, incluindo compromissos com bancos, cooperativas, fornecedores e outros financiadores.
Quando cada operação é avaliada isoladamente, existe o risco de conceder crédito aparentemente adequado, mas incompatível com o volume total de dívidas assumidas pelo produtor.
Novas modalidades de financiamento exigem análise integrada
O financiamento do agronegócio também se diversificou. Além dos bancos, tradings, multinacionais, cooperativas e distribuidores participam do custeio da produção por meio de diferentes modalidades, incluindo Cédulas de Produto Rural (CPRs) e operações de barter, nas quais insumos são negociados em troca de uma parcela da produção futura.
Embora essas alternativas ampliem o acesso a recursos e insumos, também tornam mais complexa a avaliação do endividamento. Os compromissos ficam distribuídos entre diferentes credores, contratos e datas de vencimento.
Nas operações de barter, por exemplo, a negociação pode oferecer previsibilidade à relação entre os custos dos insumos e a produção futura. Ainda assim, permanecem os riscos relacionados ao clima, à produtividade, aos preços, à logística e ao descasamento entre receitas e obrigações.
A antecipação de vendas também pode proporcionar maior visibilidade sobre a receita futura, mas reduz a quantidade de produção que permanece disponível para atender a outros compromissos.
Nesse contexto, uma avaliação consistente deve identificar quanto o produtor deve, a quem deve e quando precisa pagar. Também é necessário conhecer os volumes de produção já comprometidos, a receita efetivamente disponível e o custo total do financiamento.
Patrimônio elevado não garante capacidade de pagamento
Outro ponto central na gestão de riscos é a diferença entre capacidade produtiva, geração de caixa e disponibilidade de garantias. Embora estejam relacionadas, essas três dimensões não representam a mesma condição financeira.
Uma propriedade pode apresentar ativos de alto valor e boas perspectivas de produção, mas enfrentar dificuldades para transformar esses recursos em dinheiro no momento necessário para cumprir obrigações.
As garantias são importantes para reduzir perdas em situações de inadimplência. No entanto, elas não corrigem uma operação cuja geração de caixa seja insuficiente desde o início. O objetivo da concessão de crédito deve ser priorizar o pagamento proveniente do desempenho econômico da atividade, sem depender da execução do patrimônio oferecido como garantia.
Em Mato Grosso, essa análise também precisa considerar fatores que afetam diretamente as margens dos produtores, como as distâncias dos centros compradores, os custos de frete, a armazenagem, as janelas de plantio e as diferenças regionais de produção.
Mesmo propriedades com níveis semelhantes de produtividade podem apresentar resultados financeiros distintos em razão dessas variáveis. Por isso, projeções de receita e capacidade de pagamento precisam refletir as condições concretas de cada operação.
Recuperações judiciais reforçam a importância da prevenção
A gestão de crédito não deve terminar com a aprovação do financiamento. O acompanhamento contínuo da carteira permite identificar sinais de deterioração financeira antes que as dificuldades se transformem em inadimplência.
Entre os fatores que exigem monitoramento estão as oscilações dos preços agrícolas, o câmbio, as condições climáticas, os custos de produção, a concentração de vencimentos e o volume de receitas futuras já comprometidas.
Os pedidos de recuperação judicial no agronegócio reforçam a relevância desse acompanhamento. Segundo dados da Serasa Experian citados no levantamento, foram registradas 1.990 solicitações em 2025, um aumento de 56,4% em relação a 2024. Mato Grosso aparece entre os estados de maior destaque nesse indicador.
Os números, isoladamente, não explicam as causas das dificuldades enfrentadas por cada produtor, mas evidenciam a importância de decisões financeiras fundamentadas em informações atualizadas, projeções realistas e monitoramento permanente.
A gestão preventiva permite revisar limites de crédito, adequar prazos, avaliar a exposição total dos clientes e buscar alternativas antes que o comprometimento do caixa prejudique a continuidade da produção.
Crédito responsável para sustentar o crescimento
Para Katiusa Kowalski, o desafio não é restringir o desenvolvimento do agronegócio, mas criar condições para que a expansão aconteça com equilíbrio financeiro. Isso exige limites compatíveis com a capacidade de pagamento, prazos alinhados ao ciclo produtivo e garantias proporcionais ao risco assumido.
Em um setor que trabalha com ciclos de produção, mas frequentemente assume compromissos que atravessam várias safras, a concessão de crédito precisa ir além da análise do patrimônio ou da expectativa de uma boa colheita.
A questão central passa a ser quanto a atividade consegue pagar em diferentes cenários econômicos, sem comprometer o custeio da próxima safra e a continuidade do negócio.
A sustentabilidade financeira do agronegócio depende, portanto, da integração entre produção, planejamento e gestão de riscos. Com análises mais completas e acompanhamento contínuo, produtores e financiadores podem tomar decisões mais seguras, reduzir a exposição à inadimplência e preservar as condições necessárias para o crescimento do setor.
Sobre a autora
Katiusa Kowalski é especialista em Gestão de Crédito e Riscos no Agronegócio, com aproximadamente 16 anos de experiência no setor financeiro e atuação nos mercados de Mato Grosso e Rondônia.
O Povo MT segue acompanhando os desafios econômicos e financeiros que influenciam o desenvolvimento do agronegócio mato-grossense.